
最近国际产业圈有个热门讨论:越南在全球制造业里到底能走多远?不少博主抛出观点,说别再被骗了,中越国家产业发展没有谁离不开谁。很多人一看越南近四成进口来自中国,就断定越南供应链被我们拿捏。但真相是,全球贸易从来没有单向依附配资炒股的风险大吗,只有利益适配、双向套利。
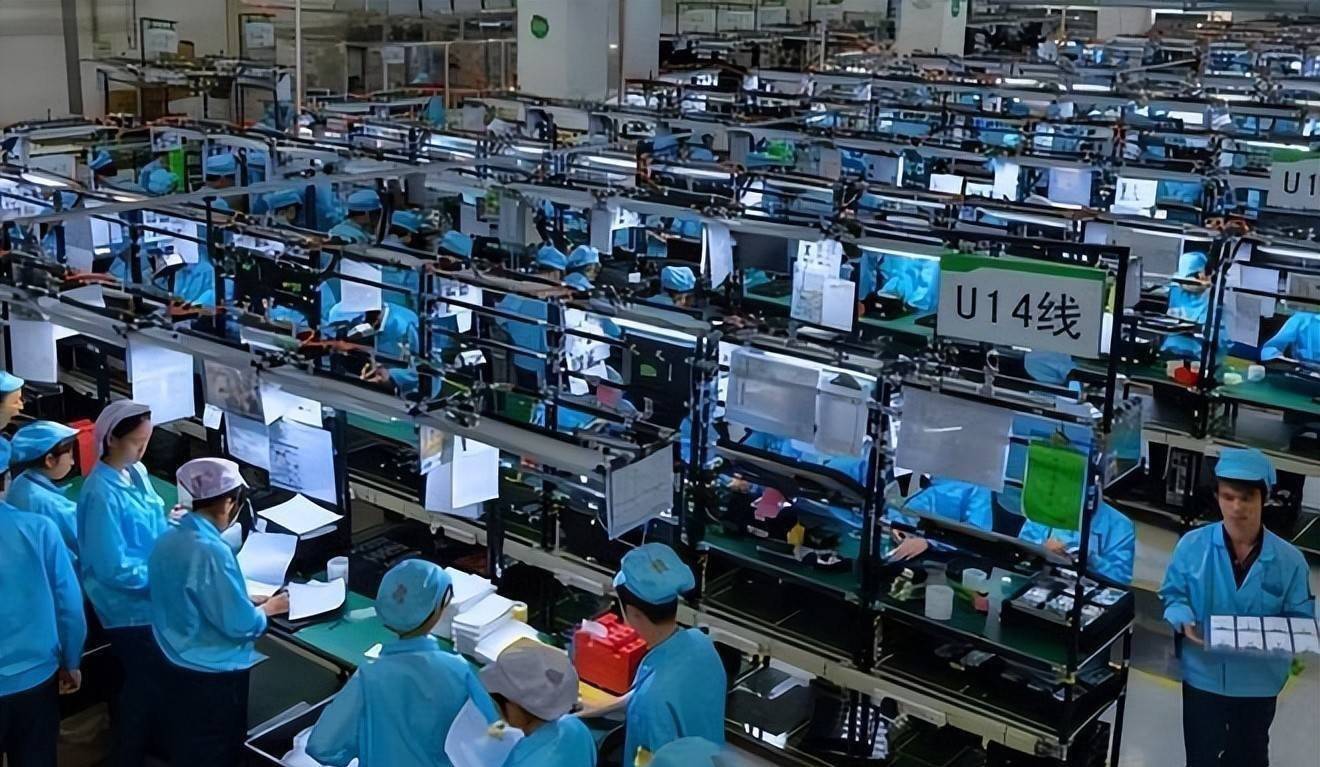
先看最新数据。2026年上半年,越南自中国进口高达1152亿美元,占越南总进口的40.7%,电子、机械、辅料、模具大部分来自中国。单看这个比例,确实吓人。但专业投资机构从不只看进口占比,他们核心评估三件事:可替代性、成本最优性、资本迁移自由度。日韩、东南亚、欧美供应链完全可以承接越南的零部件和辅料供给。中国供应链被大量选用,只是因为现阶段距离近、效率高、交付稳、性价比最优。适配不等于依赖,择优不等于绑定。
反过来看,中国制造业同样极度依赖越南的全球出口窗口。越南是当下中国产能泄洪口、关税避风港、全球化跳板,是对冲外贸风险、消化过剩产能的关键阵地。越南出口越火爆,中国上游供应链订单越饱和。2026年越南对华贸易逆差高达773亿美元,很多人以为越南吃亏,实则是中国上游原材料、零部件、设备企业,依靠越南的终端出口赛道持续稳定盈利。
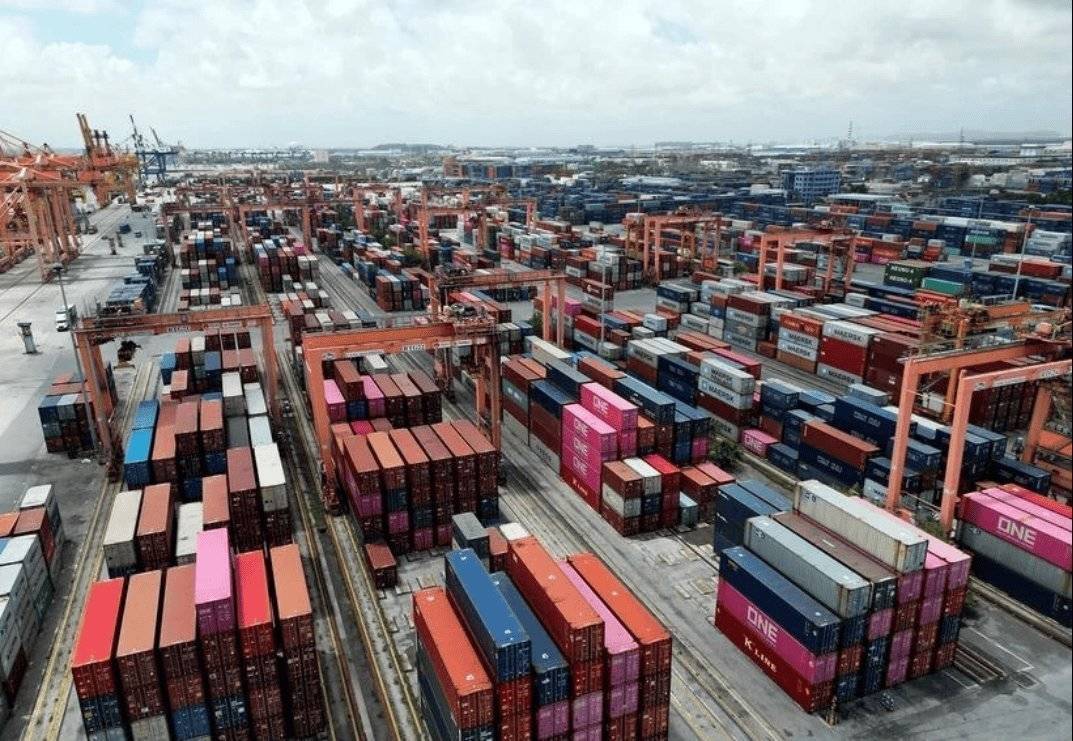
所以,越南在全球制造业中的前景,不是成为谁的附庸,而是成为多向套利的关键节点。全球资本流向和产业投资底层逻辑决定,只要地缘政策、关税成本、产业格局发生变动,资本会毫不犹豫切换供货渠道。越南正好处在全球供应链重构的十字路口,它承接的每一笔订单,背后都是资本动态逐利的结果。
当然,这不意味着越南可以高枕无忧。劳动力成本、基础设施、技术工人储备都在考验它的承接能力。但至少从目前看,越南的制造业窗口期还在。它买中国的货,中国用它出口,双方互补共生,随时可重构。所谓“越南离不开中国”只是静态固化认知,资本永远动态逐利。
说到底,中越供应链的深度绑定,是一场双向刚需、互补共生的全球化分工博弈。没有谁离不开谁,只有利益适配。越南制造业的前景,取决于它能否持续提供成本最优、效率最高的产业环境。而中国要做的配资炒股的风险大吗,不是幻想拿捏谁,而是看清这场双向套利,稳住自己的上游优势。
文章为作者独立观点,不代表联华证券-实盘配资炒股-实盘配资排行榜观点
- 上一篇:股票高杠杆 66架F-16V闯台,国防部火速亮剑,美方这次踢到铁板了?
- 下一篇:没有了
相关文章