
 股票杠杆爆仓
商业大潮中,有人退潮后才会知道谁没穿泳裤,俞浩这一系列眼花缭乱的资本腾挪,正在把真相一点点扒开。
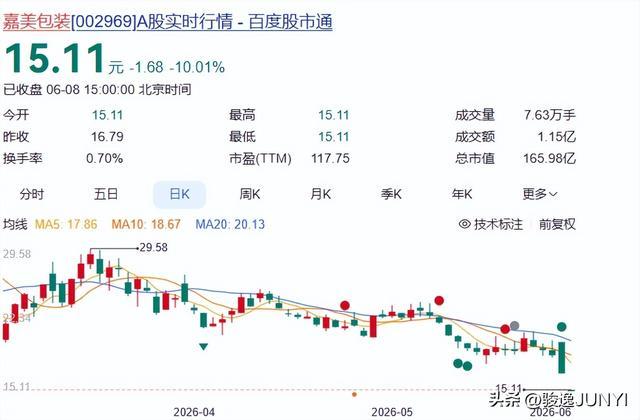
一年之内,这个江苏南通走出来的清华小子,完成了一整套堪称教科书级别的资本套利链。俞浩控制的追觅系资金池,通过协议转让加要约收购的方式,以约22.82亿元拿下嘉美包装控股权,持股比例45.01%。如今,这家包装公司的股价,在高峰时一度被炒到33.54元/股的高点,相比收购启动时的4.56元/股,涨幅超过600%。理论上,俞浩这笔收购账面浮盈少说有十几亿。
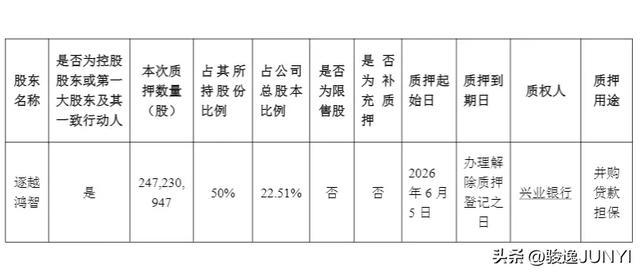
如果没有继续往下深挖,这一切看起来是俞浩炫技式的"点石成金"术——但真相总是藏在看得见的地方,却无人注意。6月8日的质押公告撕开了一道口子:俞浩将嘉美包装50%的持股质押给兴业银行,拿到"并购贷款"。
01 "我们不缺钱,这只是股票杠杆爆仓银行风控"——这话你信吗?
嘉美包装在公告中声明:本次股份质押,是为了履行协议转让及要约收购时的融资安排,应兴业银行并购贷款风控要求,不是俞浩或公司出于自身融资需求。此前,逐越鸿智只注册半年多,就动员22.82亿元完成对嘉美包装的收购,但截至2025年9月才设立的"壳公司"哪来这么多自有资金?答案早已呼之欲出——杠杆,才是这场豪购的底色。
兴业银行的"技术流"评价体系,近年来为追觅系多次输血,授信总额超11亿元。那既然借款方是逐越鸿智,还款来源不就是嘉美包装的股价?股价越坚挺,银行越放心,这本质上是把贷款风险转嫁给股民——这不叫风控,这叫风险嫁接。
02 质疑一:追觅要IPO,嘉美却现业绩腰斩
嘉美包装业绩大幅下滑。2025年前三季度,这家"食品饮料金属罐龙头"净利润下降47.25%,仅为3916万元。全年净利润预计同比腰斩53.38%至43.02%。包装行业整体竞争格局还在优化期,但嘉美包装的基本面已严重滑坡。截至2025年度,这家"全产业链饮料服务平台"的营收虽维持增长,但利润空间却被不断压薄。
营收28亿,净利润不到1亿,却撑起160亿市值,这样的所谓"科技新贵溢价"能持续多久?
03 质疑二:承诺不注入资产,科技壳价值在哪里?
俞浩入主后,做了两件事:承诺36个月内不向嘉美包装注入资产,以及明确表示现有业务与追觅的"协同性不高"。包装易拉罐和扫地机器人,怎么看都不属于一个商业逻辑。这等于宣告,嘉美包装只是俞浩长期持有的融资工具,而不是要打造科技巨头。
这波控股权变更,本质上是用扫地机器人的资本叙事去包装一个利润缩水的壳,而壳又没有注入任何核心技术资产,溢价从何而来?只剩下了俞浩个人品牌溢价和PPT上的"超级生态"。
04 质疑三:追觅紧急融资,俞浩个人套现
让人玩味的是,在嘉美包装复牌跌停的当天,追觅科技也在以投前估值700亿进行Pre-IPO融资,融资规模约35到70亿元,距其扬言年底"全球各交易所批量IPO"越来越近。而交易结构中,明确包含创始人俞浩个人直接持有的老股转让,其中暗藏着"部分套现"的潜台词——这类操作通常发生在募资困难或创始人有流动性压力的背景下。
一边将嘉美包装的股份质押给银行补充并购贷款,一边在母公司Pre-IPO里借机出售老股套现,这一切时间点衔接得天衣无缝。这不就是"左手倒右手"的教科书式演绎吗?二级市场买入的股民,终究为这套庞氏式杠杆套利承担了最后的接盘成本。
05 资本泡沫:没有价值支撑的空中楼阁
嘉美包装股价暴涨的背后,是散户对追觅科技"生态圈"注入的叙事绑架。所谓"追觅宇宙",包含造车、造卫星、航空发动机等多个业务——其触角伸展之广,甚至被怀疑正在"绑架"地方政府和国资为其扩张买单,豪言"百万亿美金"的梦想。
但当强监管的"54号文"祭出,发改委明确收紧县级基金并严令投资穿透,市场对他微博被禁言、合作国企的摸排传言迅速发酵,恐慌迅速放大——资金链和信任链随时可能在某个单点断裂。嘉美包装33.54元/股的天价泡沫,支撑逻辑并非公司价值,而是创始人梦幻泡泡的赌博。
退潮之后,泳裤还在不在,没人知道。但对俞浩来说,质押2.47亿股、套现与套利几乎无缝衔接,精妙到商学院应该当作案例来拆解。
只是,当一切建立在快速膨胀却根基不牢的"人设+杠杆"上,崩盘前逃跑的人,永远不是最后一个。
文章为作者独立观点,不代表联华证券-实盘配资炒股-实盘配资排行榜观点
相关文章